Robo Advisor 2026: qué es, cómo funciona, costes, ventajas y riesgos
Actualizado: agosto 2026 – Revisado por Jorge Pascual, especialista en comparativas de préstamos, tarjetas y servicios financieros online en 1000finanzas.com.
Un robo advisor es un servicio de gestión automatizada que crea y administra una cartera de inversión adaptada, generalmente, al perfil de riesgo, los objetivos y el horizonte temporal del cliente. Su propuesta suele apoyarse en fondos indexados o ETF diversificados y en procesos automáticos de aportación, seguimiento y rebalanceo.
Este tipo de servicio puede facilitar el acceso a la inversión a quienes no desean seleccionar personalmente acciones, bonos o fondos. Sin embargo, la automatización no garantiza beneficios, no evita las caídas del mercado y tampoco sustituye la necesidad de comprender qué productos componen la cartera.
Antes de contratar, conviene conocer los conceptos básicos de inversión para principiantes, revisar las diferencias entre fondos de inversión y ETF y mantener separado el dinero destinado a gastos próximos o emergencias.
En esta guía explicamos cómo funciona un robo advisor, qué es la gestión indexada, cómo se determina el perfil inversor, qué costes pueden aplicarse y qué debes comparar antes de delegar la gestión de tu cartera.
Índice de Contenidos
Comparativa de robo advisors y servicios de gestión indexada
La siguiente tabla permite comparar distintos robo advisors según la inversión mínima, el tipo de cartera, los productos utilizados, las comisiones, el número de perfiles de riesgo y los servicios incluidos.
No debes elegir únicamente por la rentabilidad histórica o por una comisión anunciada de forma aislada. Calcula el coste conjunto del servicio, incluyendo gestión, custodia, gastos de los fondos o ETF y cualquier otro cargo asociado.
También conviene comprobar quién presta el servicio, qué entidad custodia los activos, cómo se determina el perfil de riesgo, con qué frecuencia se rebalancea la cartera y qué opciones existen para retirar o trasladar el dinero.
Para comprender los activos que pueden formar estas carteras, consulta nuestra guía sobre bolsa, acciones y renta fija.
Aviso de afiliación: Algunos enlaces pueden ser de afiliado. Nuestras recomendaciones se basan en criterios propios de análisis, transparencia y fiabilidad. Más información en nuestro aviso de afiliación.
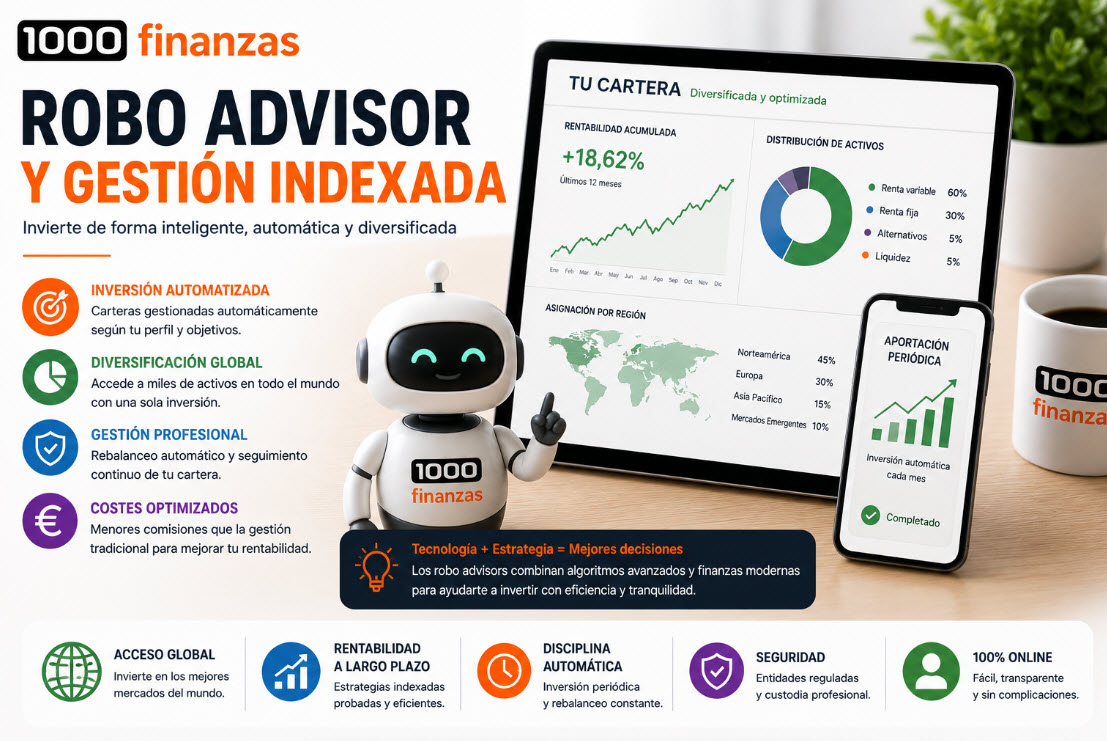
Cuatro aspectos clave para comparar un robo advisor
Dos servicios pueden ofrecer carteras parecidas, pero diferenciarse en sus costes, metodología, custodia y posibilidades de personalización.
Perfil de riesgo
Revisa cómo se evalúan tus objetivos, conocimientos, situación financiera, plazo y tolerancia a las pérdidas.
Composición de la cartera
Comprueba qué fondos o ETF utiliza y cómo distribuye la inversión por activos, regiones, sectores y monedas.
Coste total
Suma la comisión de gestión, custodia, gastos internos de los productos y posibles costes adicionales.
Seguimiento y rebalanceo
Comprueba cuándo se ajusta la cartera y qué ocurre si cambian tus objetivos o tu situación económica.
Qué es un robo advisor
Un robo advisor es un servicio que utiliza procesos automatizados para proponer, construir y gestionar una cartera de inversión. El término procede de la combinación de tecnología y asesoramiento, aunque el grado de intervención humana puede variar entre entidades.
El proceso suele comenzar con un cuestionario. A partir de las respuestas, el servicio asigna al cliente un perfil y selecciona una cartera formada normalmente por fondos indexados, ETF u otros productos diversificados.
Después, la plataforma puede encargarse de invertir las aportaciones, vigilar la distribución de activos y realizar ajustes periódicos. Esto permite delegar parte de la gestión, pero no convierte la inversión en automática desde el punto de vista del riesgo: el cliente continúa asumiendo las ganancias y las pérdidas de la cartera.
Cómo funciona un robo advisor paso a paso
1. Apertura de la cuenta
El cliente facilita sus datos, completa el proceso de identificación y acepta la documentación contractual. También puede ser necesario indicar el origen de los fondos y una cuenta bancaria vinculada.
2. Cuestionario de perfil
El servicio solicita información sobre objetivos, plazo, ingresos, patrimonio, experiencia inversora y capacidad para asumir pérdidas. Las preguntas exactas dependen de la entidad y del servicio prestado.
3. Asignación de una cartera
A partir del perfil obtenido, se asigna una distribución entre renta variable, renta fija, liquidez y, en algunos casos, otros activos.
4. Inversión del capital
El dinero aportado se distribuye entre los productos seleccionados. La ejecución puede tardar varios días según los fondos utilizados y los procesos de la entidad.
5. Aportaciones posteriores
Muchos servicios permiten programar aportaciones periódicas. Estas cantidades se utilizan para mantener o acercar la cartera a su distribución objetivo.
6. Seguimiento y rebalanceo
Cuando la evolución de los mercados modifica el peso de los activos, el robo advisor puede ajustar la cartera mediante nuevas aportaciones, traspasos o compraventas.
Qué es la gestión indexada
La gestión indexada intenta reproducir el comportamiento de uno o varios índices de mercado en lugar de seleccionar activamente los valores que supuestamente obtendrán mejores resultados.
Por ejemplo, una cartera puede utilizar un fondo que replique un índice global de acciones y otro que siga un índice de bonos. De esta forma, el inversor obtiene exposición a numerosos emisores mediante pocos productos.
La gestión indexada suele asociarse a:
- Diversificación amplia.
- Reglas de inversión definidas.
- Menor rotación de la cartera.
- Costes habitualmente contenidos.
- Menor dependencia de seleccionar gestores o valores concretos.
Sin embargo, seguir un índice no protege frente a las caídas. Si el mercado baja, el fondo indexado también puede perder valor.
Para entender mejor estos vehículos, consulta nuestra guía de fondos de inversión y ETF.
Diferencia entre robo advisor y fondo indexado
Un fondo indexado es un producto de inversión. Un robo advisor es un servicio que puede utilizar varios fondos indexados para construir y gestionar una cartera.
Si contratas un fondo indexado por tu cuenta, tú decides:
- Qué fondo comprar.
- Cuánto invertir.
- Cómo combinarlo con otros activos.
- Cuándo rebalancear.
- Cómo ajustar la cartera cuando cambian tus objetivos.
Con un robo advisor, gran parte de estas tareas se delega. A cambio, el servicio puede cobrar una comisión adicional sobre los gastos de los fondos.
Diferencia entre robo advisor y bróker
Un bróker facilita la compra y venta de activos, pero normalmente eres tú quien selecciona las inversiones y decide cuándo operar.
Un robo advisor propone o gestiona una cartera completa según un perfil. Su objetivo no suele ser facilitar operaciones frecuentes, sino mantener una estrategia diversificada a medio o largo plazo.
Un bróker puede ser más adecuado para quien quiere elegir personalmente acciones, bonos o ETF. Un robo advisor puede resultar más cómodo para quien prefiere delegar la selección y el seguimiento.
Diferencia entre robo advisor y asesor financiero
Un asesor financiero puede ofrecer un análisis más personalizado y considerar aspectos patrimoniales, fiscales, familiares o sucesorios. El grado de personalización dependerá del servicio contratado.
Un robo advisor suele utilizar procesos estandarizados y asignar carteras previamente definidas. Esto puede reducir costes, aunque limita la adaptación a situaciones muy complejas.
Algunas plataformas combinan tecnología con atención humana, por lo que no existe una separación absoluta entre ambos modelos.
Cómo determina un robo advisor tu perfil inversor
El perfil se determina mediante un cuestionario que intenta valorar la capacidad y disposición para asumir riesgo.
Puede incluir preguntas sobre:
- Edad y horizonte temporal.
- Objetivo de la inversión.
- Ingresos y estabilidad laboral.
- Patrimonio y deudas.
- Necesidad de liquidez.
- Experiencia con productos financieros.
- Conocimientos sobre inversiones.
- Reacción ante posibles pérdidas.
- Porcentaje del patrimonio que se invertirá.
Responde con sinceridad. Elegir respuestas más arriesgadas para acceder a una cartera con mayor renta variable puede asignarte una estrategia que no seas capaz de mantener durante una caída.
Capacidad frente a tolerancia al riesgo
La tolerancia al riesgo refleja cómo te sientes ante las pérdidas. La capacidad de riesgo depende de si económicamente puedes soportarlas.
Una persona puede sentirse cómoda con la volatilidad, pero no tener capacidad para asumirla si necesitará el dinero dentro de poco. También puede suceder lo contrario: tener un horizonte largo, pero sentirse incapaz de mantener la cartera durante una caída.
Qué activos puede incluir una cartera automatizada
La composición depende del proveedor, pero puede incluir:
- Renta variable global.
- Acciones de mercados desarrollados.
- Acciones de mercados emergentes.
- Empresas de pequeña o mediana capitalización.
- Bonos públicos.
- Bonos corporativos.
- Renta fija ligada a la inflación.
- Instrumentos monetarios.
- Inversión inmobiliaria cotizada.
- Otros activos, según la estrategia.
No todas las carteras necesitan incluir todas estas categorías. Lo importante es que la distribución tenga sentido para el objetivo y que el cliente comprenda los riesgos.
Puedes ampliar los conceptos de renta variable y deuda en nuestro hub sobre invertir en bolsa y renta fija.
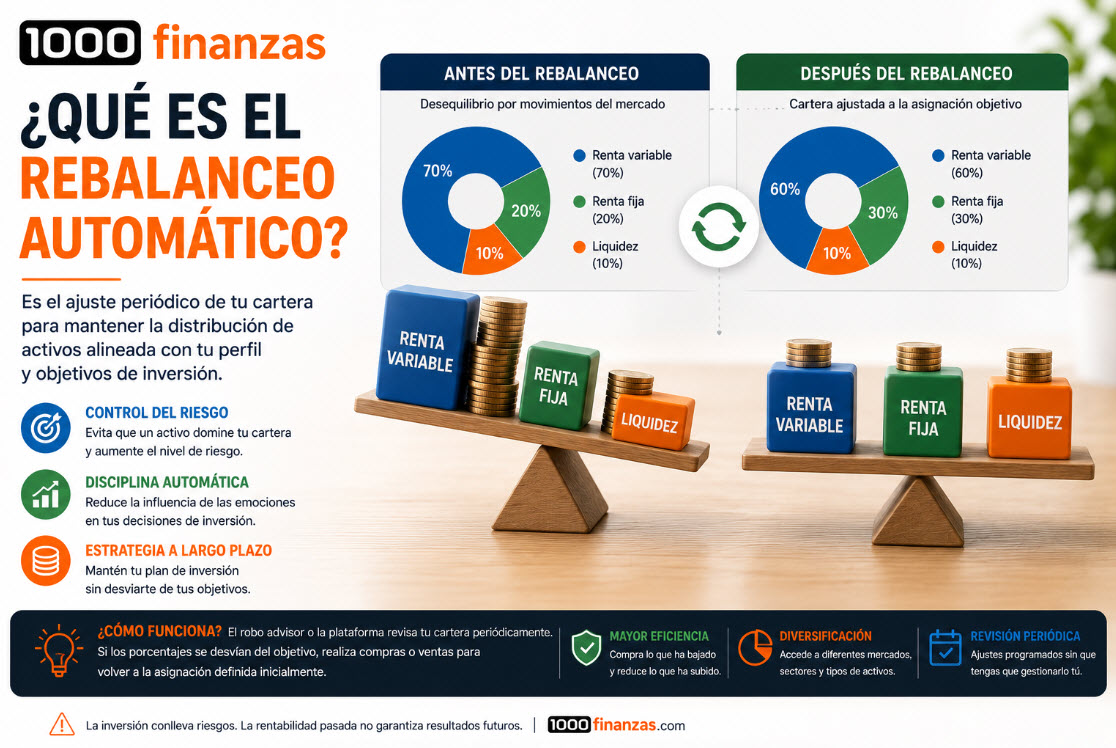
Qué es el rebalanceo automático
El rebalanceo consiste en devolver la cartera a su distribución objetivo cuando los movimientos del mercado alteran sus pesos.
Ejemplo orientativo
Una cartera comienza con un 60 % de renta variable y un 40 % de renta fija. Si las acciones suben y pasan a representar un 68 %, la cartera tiene más riesgo del previsto. El rebalanceo puede vender parte de la renta variable o dirigir nuevas aportaciones hacia la renta fija para aproximarse de nuevo al 60/40.
El rebalanceo no garantiza una rentabilidad superior, pero ayuda a mantener el nivel de riesgo elegido y evita que la cartera dependa cada vez más del activo que mejor se ha comportado recientemente.
Qué es la diversificación automática
Una cartera automatizada puede distribuir la inversión entre miles de valores mediante fondos amplios. Esto reduce la dependencia de una sola empresa, emisor o país.
No obstante, la diversificación debe analizarse en la práctica. Varios fondos pueden invertir en las mismas empresas y generar solapamientos.
También puede existir concentración indirecta en:
- Grandes empresas estadounidenses.
- Determinados sectores tecnológicos.
- Una moneda concreta.
- Bonos de un mismo tipo de emisor.
- Activos sensibles a los mismos factores económicos.
Diversificar reduce ciertos riesgos, pero no elimina las caídas generales de los mercados.
Ventajas de los robo advisors
Gestión sencilla
El cliente no necesita seleccionar individualmente cada fondo ni calcular manualmente los ajustes de la cartera.
Diversificación
Pueden proporcionar exposición a numerosos mercados y emisores mediante una cartera reducida de productos.
Disciplina
La automatización de aportaciones y rebalanceos puede reducir algunas decisiones impulsivas, aunque el cliente todavía puede retirar el dinero o cambiar de perfil en momentos inadecuados.
Costes potencialmente contenidos
Al utilizar fondos indexados y procesos estandarizados, algunos servicios pueden ofrecer costes inferiores a los de determinadas alternativas de gestión personalizada.
Aportaciones periódicas
Muchos robo advisors permiten programar transferencias mensuales y distribuirlas automáticamente.
Acceso digital
La contratación y el seguimiento suelen realizarse online, lo que puede simplificar la operativa.
Inconvenientes y limitaciones
Personalización limitada
El servicio puede asignarte una de varias carteras predefinidas. Esto puede no ser suficiente si tienes necesidades fiscales, familiares o patrimoniales complejas.
Dependencia del cuestionario
Una respuesta incorrecta o una interpretación inadecuada del riesgo puede provocar una asignación poco compatible con tu situación.
Comisiones adicionales
La gestión automatizada añade un coste al de los fondos o ETF incluidos. Debes analizar si el servicio aportado compensa esa diferencia.
Falta de control sobre cada decisión
El cliente delega la selección y los ajustes. Esto puede resultar cómodo, pero menos apropiado para quien desea decidir exactamente en qué productos invierte.
Posibilidad de pérdidas
La gestión profesional o automatizada no impide que la cartera baje durante una crisis.
Riesgo tecnológico y operativo
Pueden producirse problemas de acceso, errores operativos, retrasos o incidencias en la plataforma o en los proveedores externos.
Cuánto cuesta un robo advisor
El coste total puede dividirse en varias capas.
Comisión de gestión
Es el importe que cobra el servicio por construir, mantener y ajustar la cartera. Puede aplicarse como un porcentaje anual sobre el patrimonio.
Comisión de custodia
Puede cobrarse por mantener los fondos o valores en una entidad depositaria.
Gastos de los fondos o ETF
Cada producto tiene sus propios gastos internos, que se descuentan del patrimonio y reducen el resultado.
Otros costes
Dependiendo del servicio, pueden existir costes de cambio de divisa, transferencia, retirada, operativa o servicios adicionales.
Ejemplo educativo de coste total
Si un servicio cobra un 0,40 % de gestión, un 0,10 % de custodia y los fondos tienen un coste medio del 0,15 %, el coste conjunto aproximado sería del 0,65 % anual, antes de posibles gastos adicionales. Las cifras son únicamente ilustrativas y deben verificarse en cada proveedor.
Puedes utilizar nuestras calculadoras financieras para simular cómo influyen las comisiones en una inversión a largo plazo.
Cómo afectan las comisiones a largo plazo
Las comisiones reducen cada año el patrimonio sobre el que pueden generarse rendimientos futuros. Una diferencia aparentemente pequeña puede acumular un impacto importante durante periodos largos.
Sin embargo, la alternativa más barata no siempre es la adecuada. También debes valorar:
- Calidad de la diversificación.
- Facilidad de uso.
- Calidad de la información.
- Atención al cliente.
- Seguridad operativa.
- Posibilidades de aportación y retirada.
- Metodología de gestión.
Inversión mínima y aportaciones periódicas
Algunos servicios permiten comenzar con cantidades reducidas, mientras que otros exigen una inversión inicial mayor. También pueden establecer importes mínimos para las aportaciones posteriores.
Una inversión mínima baja facilita empezar, pero no debe ser el único criterio. Revisa si con esa cantidad se accede a la cartera completa o si la composición cambia hasta alcanzar un determinado patrimonio.
Las aportaciones periódicas deben adaptarse a tu capacidad real de ahorro. Es preferible establecer una cantidad sostenible que comprometer demasiado el presupuesto y suspender las aportaciones ante el primer imprevisto.
Qué rentabilidad puede ofrecer un robo advisor
Un robo advisor no tiene una rentabilidad fija. El resultado depende de:
- Distribución entre renta variable y renta fija.
- Evolución de los mercados.
- Monedas de los activos.
- Momento y frecuencia de las aportaciones.
- Comisiones.
- Duración de la inversión.
- Decisiones de retirada o cambio de perfil.
Una cartera con mayor renta variable puede tener una rentabilidad potencial más alta, pero también sufrir caídas superiores.
Los resultados históricos sirven para analizar el comportamiento anterior, pero no deben utilizarse como promesa ni proyección segura del futuro.
Riesgos de invertir con un robo advisor
Riesgo de mercado
Las acciones, bonos y otros activos pueden bajar debido a cambios económicos, empresariales, políticos o financieros.
Riesgo de tipos de interés
Las subidas de tipos pueden reducir el valor de los bonos y afectar a la valoración de otros activos.
Riesgo de crédito
Los emisores de deuda pueden tener dificultades para atender los pagos.
Riesgo de divisa
Las variaciones entre monedas pueden modificar el resultado de los activos internacionales.
Riesgo de liquidez
La recuperación del dinero puede requerir varios días y algunos activos pueden resultar más difíciles de vender en momentos de tensión.
Riesgo de concentración
Una cartera puede depender excesivamente de determinados países, sectores o grandes compañías.
Riesgo de modelo
La metodología utilizada para asignar y rebalancear la cartera puede no comportarse como se esperaba en todos los escenarios.
Riesgo de comportamiento
El cliente puede abandonar la estrategia durante una caída, cambiar a una cartera conservadora después de perder dinero o asumir más riesgo tras una etapa alcista.
Seguridad y custodia de las inversiones
Antes de contratar, comprueba qué entidad presta el servicio y cuál mantiene los activos en custodia. La plataforma comercial, la gestora y la depositaria pueden ser entidades distintas.
Revisa:
- Identidad legal de cada entidad.
- Autorizaciones y registros aplicables.
- Forma en la que se mantienen los activos.
- Qué ocurriría si la plataforma cesara su actividad.
- Procedimiento para trasladar las inversiones.
- Sistemas de autenticación y protección de la cuenta.
- Canales de atención y reclamaciones.
La supervisión de una entidad no convierte los productos en inversiones garantizadas. La regulación y el riesgo de mercado son cuestiones diferentes.
Fiscalidad de los robo advisors
La fiscalidad depende de los productos utilizados, de las operaciones realizadas y de la situación del cliente.
Pueden existir consecuencias fiscales cuando:
- Se reembolsan participaciones.
- Se venden ETF u otros activos.
- Se realizan ajustes de la cartera.
- Se cobran dividendos o intereses.
- Se retira dinero.
- Se trasladan inversiones entre entidades.
La operativa fiscal puede diferir según se utilicen fondos o ETF. Consulta nuestra guía sobre fiscalidad de inversiones y ahorro y verifica la normativa vigente antes de tomar decisiones.
Robo advisors para la jubilación
Una cartera automatizada puede utilizarse para acumular patrimonio con un horizonte largo. Las aportaciones periódicas y el rebalanceo pueden facilitar el mantenimiento del plan.
A medida que se acerca la fecha de utilización del dinero, puede ser necesario reducir gradualmente determinados riesgos. Esta adaptación no debe realizarse únicamente por edad, sino teniendo en cuenta ingresos, patrimonio, gastos esperados y otras fuentes de jubilación.
Consulta nuestra guía sobre ahorrar para la jubilación para integrar la cartera dentro de una planificación más amplia.
Robo advisor para perfiles conservadores
Una cartera conservadora suele asignar más peso a renta fija y activos monetarios. Esto puede reducir determinadas oscilaciones, pero no elimina las pérdidas.
Los bonos pueden bajar cuando suben los tipos, se deteriora la solvencia o aumenta la inflación. Por ello, “conservador” debe interpretarse como un nivel relativo de riesgo y no como capital garantizado.
Robo advisor para perfiles moderados
Una cartera moderada combina habitualmente renta fija y renta variable. Busca equilibrar crecimiento y estabilidad relativa, aunque puede registrar pérdidas relevantes durante etapas negativas.
La proporción exacta varía entre proveedores. Dos carteras calificadas como moderadas pueden asumir riesgos diferentes.
Robo advisor para perfiles dinámicos
Una cartera dinámica asigna normalmente un porcentaje elevado a renta variable. Puede resultar adecuada para horizontes largos y personas con capacidad para soportar fuertes fluctuaciones.
No debe elegirse únicamente por haber obtenido mejores resultados en etapas alcistas. Antes de contratar, analiza cómo habría reaccionado tu presupuesto y tu comportamiento ante una caída intensa.
Cuándo puede ser adecuado un robo advisor
Puede resultar útil cuando:
- Buscas una cartera diversificada.
- No quieres seleccionar fondos individualmente.
- Prefieres delegar el rebalanceo.
- Tienes un horizonte de medio o largo plazo.
- Puedes realizar aportaciones periódicas.
- Comprendes que habrá caídas.
- Sus costes encajan con el servicio recibido.
Cuándo puede no ser la mejor opción
Puede no encajar cuando:
- Necesitarás el dinero a corto plazo.
- No tienes fondo de emergencia.
- Mantienes deudas con un coste elevado.
- Necesitas una planificación patrimonial compleja.
- Quieres elegir personalmente cada activo.
- No puedes soportar las caídas de mercado.
- No comprendes los productos utilizados.
- Las comisiones son elevadas para el servicio recibido.
Si todavía tienes préstamos o tarjetas costosas, puede ser prioritario revisar nuestra guía sobre cómo salir de deudas antes de asumir riesgo de inversión.
Cómo retirar el dinero
La retirada suele realizarse solicitando un reembolso total o parcial. El plazo para recibir el dinero depende de los productos y de los procesos de la entidad.
Antes de solicitarlo, comprueba:
- Plazo estimado de liquidación.
- Posibles comisiones.
- Fiscalidad de la operación.
- Qué activos se venderán.
- Si la cartera quedará desequilibrada.
- Importe mínimo que debe mantenerse.
No presupongas que el saldo mostrado estará disponible inmediatamente en tu cuenta bancaria.
Cómo cambiar de robo advisor
Antes de cambiar, compara el ahorro esperado con los costes, la fiscalidad y el tiempo necesario para completar el traslado.
Las alternativas pueden incluir:
- Transferir determinados fondos.
- Reembolsar y aportar el dinero al nuevo servicio.
- Mantener temporalmente ambas carteras.
- Trasladar valores, cuando sea posible.
Solicita información por escrito a ambas entidades y no vendas automáticamente sin comprobar las consecuencias fiscales.
Errores frecuentes al contratar un robo advisor
Elegir por la rentabilidad del último año
Una cartera más arriesgada puede liderar una comparativa durante una subida y sufrir mayores pérdidas posteriormente.
Manipular el cuestionario
Responder para obtener un perfil más agresivo puede asignarte una cartera incompatible con tu situación real.
Comparar solo la comisión de gestión
Debes sumar custodia, gastos de los fondos y otros costes para conocer el precio total.
Cambiar de perfil después de una caída
Reducir el riesgo tras sufrir pérdidas puede impedir participar en una posible recuperación. Esto no significa que nunca debas ajustar la cartera, sino que los cambios deben responder a tus objetivos y no al miedo del momento.
Invertir el fondo de emergencia
Podrías verte obligado a retirar durante una caída para afrontar un gasto inesperado.
No comprobar la custodia
Debes conocer qué entidad mantiene los activos y qué procedimiento existe si quieres trasladarlos.
Revisar la cartera constantemente
Consultar los resultados varias veces al día puede aumentar la ansiedad y fomentar decisiones impulsivas.
Pensar que el algoritmo predice el mercado
El sistema automatiza una estrategia, pero no conoce con certeza qué activos subirán o bajarán.
Pasos para elegir un robo advisor
- Define tu objetivo y cuándo necesitarás el dinero.
- Organiza tus finanzas y crea un fondo de emergencia.
- Revisa tus deudas antes de asumir riesgo de mercado.
- Compara la inversión mínima y las aportaciones posteriores.
- Analiza cómo se determina el perfil y responde con sinceridad.
- Revisa la composición de las carteras y sus posibles solapamientos.
- Calcula el coste total de gestión, custodia y productos.
- Comprueba quién custodia los activos y cómo trasladarlos.
- Analiza el proceso de rebalanceo y actualización del perfil.
- Revisa las condiciones de retirada y los plazos.
- Comprueba la fiscalidad de los productos utilizados.
- Empieza con una cantidad prudente compatible con tu presupuesto.
- Mantén una revisión periódica sin reaccionar a cada movimiento.
Cómo analizamos los productos financieros
En 1000finanzas.com realizamos un análisis independiente de las plataformas financieras disponibles en España. Nuestro equipo revisa cada producto teniendo en cuenta diferentes factores clave para los usuarios.
- Condiciones del préstamo o producto financiero
- Tipos de interés y comisiones
- Transparencia de la entidad financiera
- Facilidad del proceso de solicitud online
- Opiniones y experiencia de los usuarios
- Seguridad y fiabilidad de la plataforma
Si quieres conocer en detalle nuestra metodología, puedes consultar la página completa de cómo analizamos los productos financieros.
Preguntas frecuentes sobre robo advisors y gestión indexada
Es un servicio que utiliza procesos automatizados para asignar y gestionar una cartera según el perfil, los objetivos y el horizonte temporal del cliente.
Es una estrategia que intenta replicar índices de mercado mediante fondos o ETF, en lugar de seleccionar activamente los valores que obtendrán mejores resultados.
El cliente completa un cuestionario, recibe una cartera adaptada a su perfil y el servicio se ocupa de invertir, realizar seguimiento y rebalancear cuando resulta necesario.
No. La cartera está expuesta a los mercados y puede sufrir pérdidas. La automatización no garantiza beneficios ni la recuperación de todo el capital.
Sí. El valor de los fondos, ETF, acciones o bonos de la cartera puede bajar y podrías recuperar menos dinero del aportado.
El fondo indexado es un producto. El robo advisor es un servicio que puede combinar varios fondos y encargarse de su distribución, aportaciones y rebalanceo.
Un bróker facilita la compraventa de activos elegidos por el usuario. Un robo advisor asigna y gestiona una cartera completa según un perfil de riesgo.
Puede cobrar gestión, custodia y otros gastos. También debes incluir los costes internos de los fondos o ETF utilizados para conocer el coste total.
Es el ajuste de la cartera para recuperar la distribución de activos prevista cuando los movimientos del mercado modifican sus porcentajes.
Depende del proveedor. Algunos admiten cantidades reducidas y otros exigen una inversión mínima superior. Debes mantener siempre separado tu fondo de emergencia.
Muchos robo advisors permiten programar aportaciones periódicas. La cantidad debe ser sostenible y compatible con tus gastos y necesidades de liquidez.
Normalmente puedes solicitar un reembolso, pero la recepción del dinero puede tardar varios días y la operación puede tener consecuencias fiscales o costes.
El servicio utiliza un cuestionario sobre objetivos, plazo, ingresos, patrimonio, experiencia y capacidad para asumir pérdidas. Debes responder de forma sincera.
Información actualizada a agosto 2026 por Jorge Pascual