Cuentas Bancarias: tipos, comisiones y cómo elegir la mejor
Actualizado: octubre 2026 – Revisado por Jorge Pascual, especialista en comparativas de préstamos, tarjetas y servicios financieros online en 1000finanzas.com.
Las cuentas bancarias permiten recibir ingresos, domiciliar recibos, realizar transferencias, utilizar tarjetas y organizar el dinero del día a día. Sin embargo, no todas ofrecen las mismas condiciones: algunas exigen nómina, otras remuneran el saldo y determinadas cuentas pueden aplicar comisiones si no se cumplen sus requisitos.
En esta guía de 1000finanzas.com analizamos los principales tipos de cuentas, sus costes y las condiciones que conviene revisar antes de contratar. También puedes ampliar información sobre productos bancarios, tarjetas bancarias, depósitos y ahorro remunerado o neobancos y pagos digitales.
Índice de Contenidos
Comparativa de tipos de cuentas bancarias
Compara las principales modalidades según su finalidad, remuneración, requisitos, costes y disponibilidad del dinero. La mejor opción dependerá de si necesitas una cuenta para operar, domiciliar ingresos, ahorrar o gestionar gastos compartidos.
Aviso de afiliación: Algunos enlaces pueden ser de afiliado. Nuestras recomendaciones se basan en criterios propios de análisis, transparencia y fiabilidad. Más información en nuestro aviso de afiliación.
¿Qué es una cuenta bancaria?
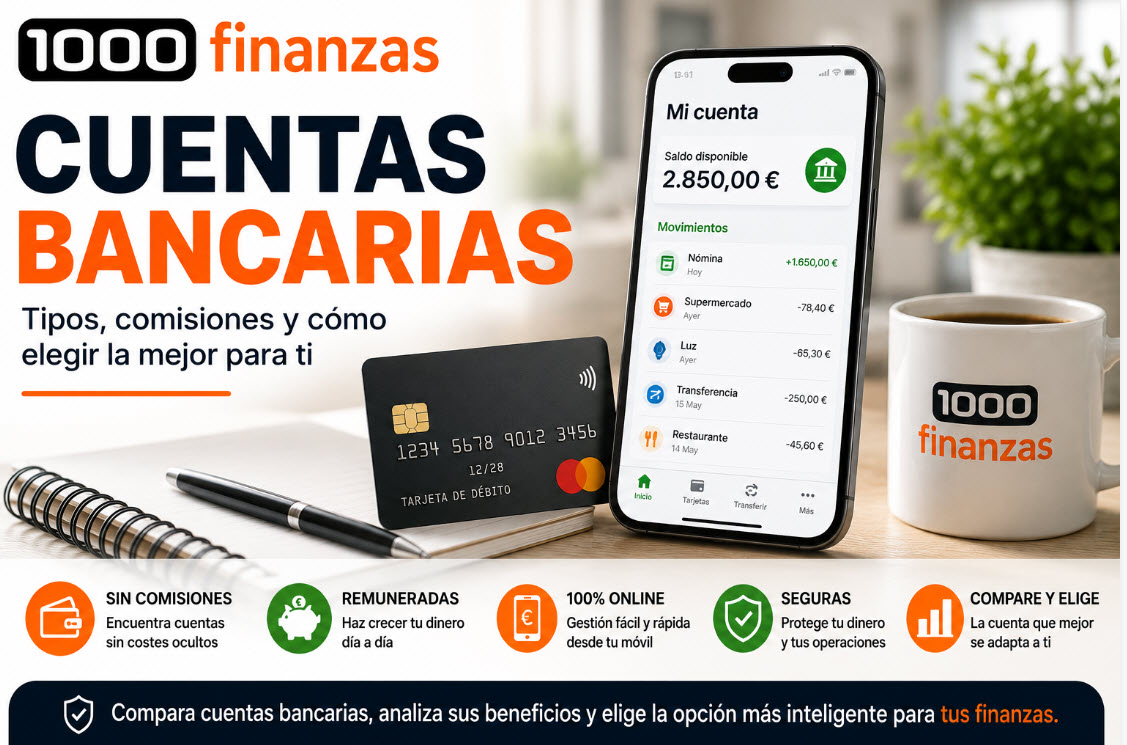
Una cuenta bancaria es un contrato mediante el que una entidad registra el dinero de uno o varios titulares y permite realizar operaciones como ingresos, pagos, transferencias, domiciliaciones y retiradas de efectivo.
En muchas familias, la cuenta funciona como el centro de las finanzas personales: en ella se recibe la nómina, se cargan los recibos y se conectan las tarjetas y otros productos bancarios.
Aunque las cuentas puedan parecer productos sencillos, sus condiciones varían. Algunas son gratuitas sin requisitos, otras exigen ingresos periódicos y determinadas modalidades remuneran únicamente una parte del saldo durante un periodo limitado.
Principales tipos de cuentas bancarias
Cuenta corriente
La cuenta corriente está diseñada para la operativa diaria. Permite recibir ingresos, domiciliar pagos, realizar transferencias, retirar efectivo y utilizar tarjetas.
Puede cobrar comisiones de mantenimiento o administración, aunque muchas entidades las eliminan si se cumplen determinadas condiciones. Revisa también el coste de las tarjetas, transferencias y retiradas en cajeros ajenos.
Cuenta nómina
La cuenta nómina ofrece ventajas a cambio de domiciliar un ingreso recurrente. Puede incluir bonificaciones, remuneración, tarjetas sin coste o devolución de determinados recibos.
Antes de contratar, comprueba el importe mínimo exigido, el tiempo de permanencia y las consecuencias de dejar de recibir la nómina. Algunas promociones pueden generar costes si se incumplen sus condiciones.
Cuenta remunerada
La cuenta remunerada paga intereses sobre el saldo depositado. Puede resultar útil para mantener ahorros a corto plazo o el fondo de emergencia, siempre que permita disponer del dinero con facilidad.
Para comparar cuentas remuneradas, revisa:
- TAE y TIN ofrecidos.
- Saldo máximo que genera intereses.
- Duración de la promoción.
- Ingresos mínimos o vinculaciones.
- Frecuencia de abono de intereses.
- Comisiones asociadas.
También puedes comparar esta alternativa con los depósitos bancarios, que pueden exigir mantener el dinero durante un plazo determinado.
Cuenta de ahorro
La cuenta de ahorro está orientada a guardar dinero en lugar de gestionar numerosos pagos. Puede ofrecer remuneración y limitar algunas operaciones habituales de una cuenta corriente.
Separar el ahorro del dinero utilizado para gastos cotidianos puede facilitar el cumplimiento de objetivos. Consulta la guía sobre cómo ahorrar dinero para diseñar un sistema de aportaciones mensuales.
Cuenta online sin comisiones
Las cuentas online suelen contratarse y gestionarse principalmente desde internet o una aplicación móvil. Pueden eliminar algunas comisiones al reducir la atención presencial.
Que una cuenta se anuncie como gratuita no significa que todas las operaciones estén incluidas. Comprueba el coste de retiradas, transferencias internacionales, tarjetas adicionales, cambio de divisa y certificados.
Cuenta conjunta
La cuenta conjunta pertenece a dos o más titulares. Puede utilizarse para gestionar gastos familiares, una vivienda compartida o un proyecto común.
Existen dos formas habituales de disposición:
- Indistinta: cualquiera de los titulares puede operar de forma individual.
- Mancomunada: determinadas operaciones requieren la autorización de varios titulares.
Antes de abrirla, conviene establecer qué gastos se pagarán desde la cuenta, cuánto aportará cada persona y cómo se actuará en caso de desacuerdo o cierre.
Cuenta para jóvenes
Algunas entidades ofrecen cuentas dirigidas a menores de una determinada edad. Pueden incluir tarjeta de débito, transferencias y ausencia de comisiones.
Revisa qué ocurre cuando el titular supera la edad promocional, ya que la cuenta puede cambiar automáticamente a otra modalidad con nuevas condiciones.
Cómo elegir una cuenta bancaria
La mejor cuenta no es necesariamente la que ofrece el regalo inicial más atractivo o la remuneración más alta. Debe adaptarse a tus operaciones habituales y mantener condiciones razonables a largo plazo.
Define para qué la necesitas
Una cuenta para recibir la nómina requiere una operativa distinta a una destinada al fondo de emergencia. También pueden variar las necesidades de una pareja, un estudiante, un autónomo o una persona que viaja con frecuencia.
Calcula el coste anual
Suma las comisiones de mantenimiento, tarjetas, transferencias, cajeros y otros servicios. Después, resta los intereses o bonificaciones que realmente recibirías.
Puedes utilizar las calculadoras financieras para comparar escenarios y estimar el beneficio real de una cuenta remunerada.
Revisa la vinculación
Algunas cuentas eliminan comisiones si domicilias nómina, recibos, utilizas la tarjeta o contratas seguros. Valora si esos productos son realmente necesarios.
Una bonificación pequeña puede no compensar el coste de mantener un seguro, una tarjeta de crédito o un producto de inversión que no necesitas.
Comisiones de las cuentas bancarias
Las comisiones más habituales son:
- Mantenimiento de la cuenta.
- Administración o anotaciones.
- Emisión y renovación de tarjetas.
- Transferencias nacionales o internacionales.
- Retiradas en determinados cajeros.
- Cambio de divisa.
- Descubierto y posiciones deudoras.
- Emisión de certificados o cheques.
Las condiciones pueden cambiar, por lo que conviene revisar las comunicaciones de la entidad. Cuando se modifiquen las tarifas, comprueba si puedes evitar el coste, cambiar de modalidad o trasladar la cuenta.
Cuentas sin nómina
Las cuentas sin nómina no exigen domiciliar ingresos periódicos. Pueden ser adecuadas para estudiantes, personas con ingresos variables, desempleados o quienes buscan una segunda cuenta.
Aunque no exijan nómina, pueden establecer otras condiciones, como mantener un saldo, realizar operaciones digitales o contratar una tarjeta.
Compara siempre las condiciones completas y no únicamente el mensaje publicitario de “sin comisiones”.
Cuentas remuneradas y rentabilidad
Las cuentas remuneradas pueden ayudar a obtener intereses sin renunciar a una alta disponibilidad. Sin embargo, la remuneración suele estar limitada por tiempo o por saldo.
TIN y TAE
El TIN expresa el interés nominal, mientras que la TAE permite comparar el rendimiento anual teniendo en cuenta la frecuencia de los pagos.
Para interpretar correctamente estos conceptos, consulta nuestra guía de educación financiera.
Ejemplo de remuneración
Una cuenta puede anunciar una TAE elevada, pero aplicarla únicamente sobre los primeros 5.000 euros y durante seis meses. El rendimiento efectivo dependerá del saldo, el periodo y los impuestos.
No traslades todo tu dinero únicamente por una promoción breve sin valorar las condiciones posteriores y la seguridad de la entidad.
Cuenta bancaria o depósito
Una cuenta remunerada suele permitir retirar el dinero en cualquier momento. Un depósito puede ofrecer una rentabilidad conocida a cambio de mantener el capital hasta el vencimiento.
La elección depende de:
- Cuándo necesitarás el dinero.
- Diferencia de remuneración.
- Penalización por retirada anticipada.
- Duración del tipo ofrecido.
- Objetivo de los ahorros.
El fondo de emergencia debería priorizar la liquidez. Para dinero que no necesitas inmediatamente, puedes analizar la sección de depósitos bancarios.
Tarjetas asociadas a una cuenta
Muchas cuentas incluyen una tarjeta de débito o crédito. Antes de aceptarla, revisa su coste anual, modalidad de pago, límites y comisiones por operaciones en el extranjero.
Una tarjeta de débito carga el dinero directamente en la cuenta. Una tarjeta de crédito permite aplazar el pago y puede generar intereses.
Consulta nuestra guía sobre tipos de tarjetas bancarias antes de elegir la modalidad asociada.
Transferencias y pagos desde la cuenta
Las cuentas permiten realizar transferencias ordinarias, inmediatas, periódicas e internacionales. Los costes y plazos pueden variar.
Antes de confirmar una operación:
- Comprueba el beneficiario y el IBAN.
- Verifica el importe.
- Revisa la comisión.
- Confirma la divisa.
- Desconfía de cambios urgentes de cuenta comunicados por correo.
Una transferencia inmediata puede llegar en segundos, pero también puede ser difícil de recuperar si se envía a un destinatario equivocado.
Qué es un descubierto bancario
Un descubierto se produce cuando el saldo de la cuenta queda por debajo de cero. Puede generarse por una retirada, un recibo o una cuota que supera el dinero disponible.
La entidad puede aplicar intereses y comisiones. Por ello, no debería utilizarse como financiación habitual.
Si los descubiertos son frecuentes, revisa el presupuesto y las deudas. En el hub sobre cómo salir de deudas encontrarás estrategias para reorganizar pagos.
Seguridad de las cuentas online
La operativa digital exige adoptar medidas de protección frente a mensajes falsos, robo de credenciales y accesos no autorizados.
- Accede desde la aplicación o web oficial.
- Utiliza contraseñas únicas.
- Activa la autenticación en dos pasos.
- Configura alertas de movimientos.
- No compartas códigos de confirmación.
- Evita operar desde redes públicas.
- Bloquea inmediatamente tarjetas o dispositivos perdidos.
Los bancos no deberían solicitarte por mensaje que compartas una contraseña completa o un código para cancelar un supuesto fraude.
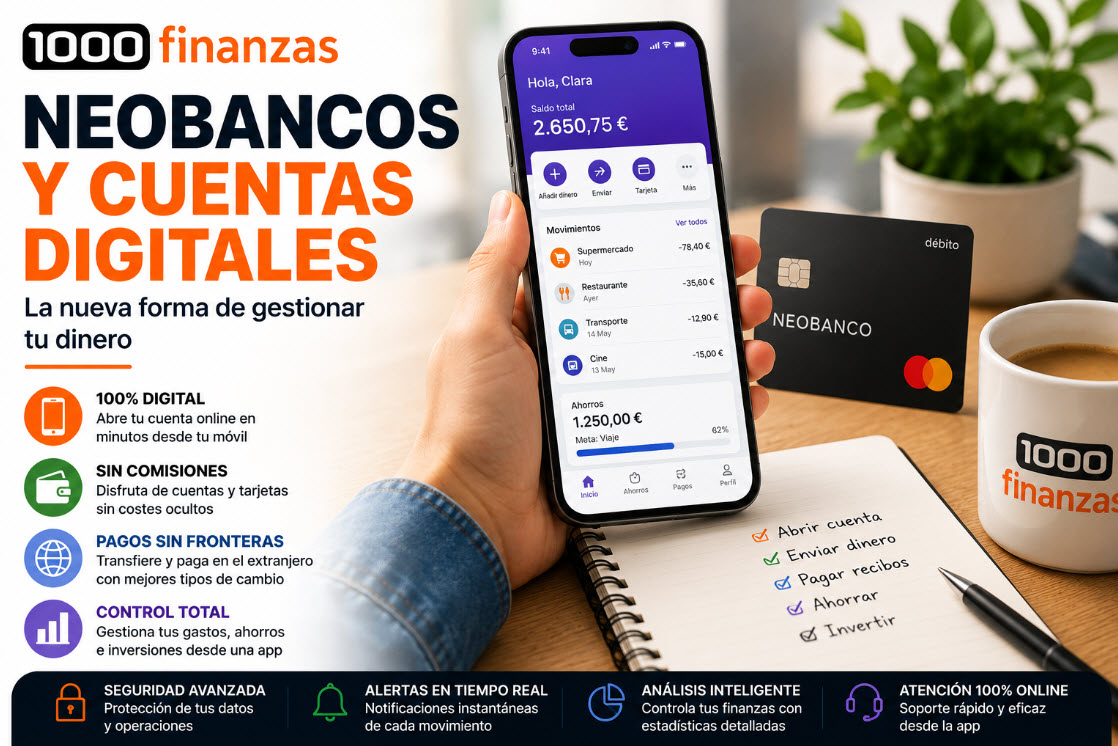
Neobancos y cuentas digitales
Los neobancos y plataformas digitales suelen ofrecer cuentas gestionadas desde el móvil, tarjetas virtuales, presupuestos automáticos o cambio de divisa.
Antes de contratar, comprueba qué entidad mantiene el dinero y si actúa como banco, entidad de pago o entidad de dinero electrónico.
Consulta el hub sobre neobancos, fintech y medios de pago para conocer las diferencias y precauciones.
Cuentas para autónomos y empresas
Los autónomos pueden utilizar una cuenta separada para ingresos profesionales, gastos, impuestos y cuotas. Esto facilita el control financiero y la contabilidad.
Antes de elegir una cuenta profesional, revisa:
- Coste de transferencias y recibos.
- Comisiones por ingreso de efectivo.
- Tarjetas adicionales.
- Acceso para empleados o asesores.
- Integración con programas contables.
- Servicios de cobro y financiación.
Amplía esta información en la sección de finanzas para autónomos y empresas.
Cómo cambiar de cuenta bancaria
Para trasladar tu operativa sin incidencias:
- Abre y verifica la nueva cuenta.
- Traslada la nómina o los ingresos.
- Cambia las domiciliaciones.
- Actualiza las tarjetas utilizadas en suscripciones.
- Mantén saldo en la cuenta anterior durante la transición.
- Cancela tarjetas y servicios asociados.
- Solicita confirmación del cierre.
No cierres la cuenta antigua hasta comprobar que no quedan recibos, pagos pendientes, devoluciones o transferencias programadas.
Errores frecuentes al elegir una cuenta bancaria
- Elegir únicamente por un regalo o bonificación.
- No leer las condiciones posteriores a la promoción.
- Contratar productos vinculados innecesarios.
- Mantener varias cuentas con comisiones.
- No revisar el coste de las tarjetas.
- Ignorar las comisiones de cajeros y divisas.
- Mantener demasiado dinero en una cuenta sin remuneración.
- Utilizar el descubierto de forma habitual.
- No activar alertas de seguridad.
- Cerrar una cuenta sin comprobar operaciones pendientes.
Lista de comprobación antes de contratar
- Define el uso principal de la cuenta.
- Compara mantenimiento y tarjetas.
- Revisa transferencias y cajeros.
- Comprueba la vinculación.
- Analiza la remuneración real.
- Consulta las condiciones futuras.
- Verifica la entidad responsable.
- Valora la aplicación y la atención al cliente.
La cuenta adecuada debe ayudarte a gestionar el dinero sin costes innecesarios ni obligaciones difíciles de mantener. Revisar sus condiciones cada año permite detectar comisiones nuevas, promociones finalizadas y alternativas más adaptadas a tus necesidades.
Opiniones de cuentas bancarias
Analizamos en detalle las condiciones, comisiones y requisitos de estas cuentas bancarias y neobancos:
- Opiniones de Santander Cuenta Online
- Opiniones de Cuenta Clara de Abanca
- Opiniones de Cuenta Zero 123
- Cuenta 123 vs Cuenta Zero 123
- Opiniones de Cuenta Un&Dos de Bankia
- Opiniones de Orange Bank
- Opiniones de N26
- Opiniones de Bnext
- Opiniones de Monese
- Opiniones de Revolut
Cómo analizamos los productos financieros
En 1000finanzas.com realizamos un análisis independiente de las plataformas financieras disponibles en España. Nuestro equipo revisa cada producto teniendo en cuenta diferentes factores clave para los usuarios.
- Condiciones del préstamo o producto financiero
- Tipos de interés y comisiones
- Transparencia de la entidad financiera
- Facilidad del proceso de solicitud online
- Opiniones y experiencia de los usuarios
- Seguridad y fiabilidad de la plataforma
Si quieres conocer en detalle nuestra metodología, puedes consultar la página completa de cómo analizamos los productos financieros.
Preguntas frecuentes sobre cuentas bancarias
Es un producto que permite depositar dinero, recibir ingresos, domiciliar recibos, realizar transferencias y utilizar tarjetas.
Las más habituales son la cuenta corriente, nómina, remunerada, de ahorro, online, conjunta, juvenil y profesional.
Compara comisiones, tarjetas, transferencias, cajeros, remuneración, requisitos de vinculación, seguridad y condiciones posteriores a la promoción.
¿Qué es una cuenta sin comisiones?
Es una cuenta que no cobra determinados costes de mantenimiento u operativa. Debes comprobar qué servicios están incluidos y qué requisitos exige.
Sí. Existen cuentas sin nómina, aunque pueden exigir otras condiciones, como operar online, mantener saldo o contratar una tarjeta.
Es una cuenta que paga intereses sobre el saldo. Conviene revisar la TAE, el saldo máximo, el plazo y los requisitos.
La cuenta suele ofrecer mayor disponibilidad. El depósito puede exigir mantener el dinero hasta el vencimiento a cambio de una remuneración pactada.
Puede aplicar mantenimiento, tarjetas, transferencias, cajeros, cambio de moneda, certificados, descubiertos y otros servicios contemplados en el contrato.
Es una cuenta con varios titulares. Puede permitir operar individualmente o exigir autorización conjunta según la modalidad contratada.
El titular es propietario contractual del saldo. El autorizado puede operar dentro de los límites concedidos, pero no adquiere la titularidad del dinero.
Es una situación en la que la cuenta presenta saldo negativo. Puede generar intereses y comisiones hasta que se regularice.
Pueden ser seguras si la entidad está correctamente autorizada y utilizas contraseñas fuertes, doble autenticación, alertas y aplicaciones oficiales.
Sí. Puede ser útil para separar gastos, ahorro y actividad profesional, siempre que no generen comisiones innecesarias.
Abre la nueva cuenta, traslada ingresos y recibos, actualiza las tarjetas utilizadas y cancela la anterior cuando no queden operaciones pendientes.
Conviene revisar sus condiciones al menos una vez al año y siempre que cambien las comisiones, tus ingresos o la promoción contratada.
Información actualizada a octubre 2026 por Jorge Pascual